Pakar Soroti Peran Pihak Ketiga di Transaksi Elektronik
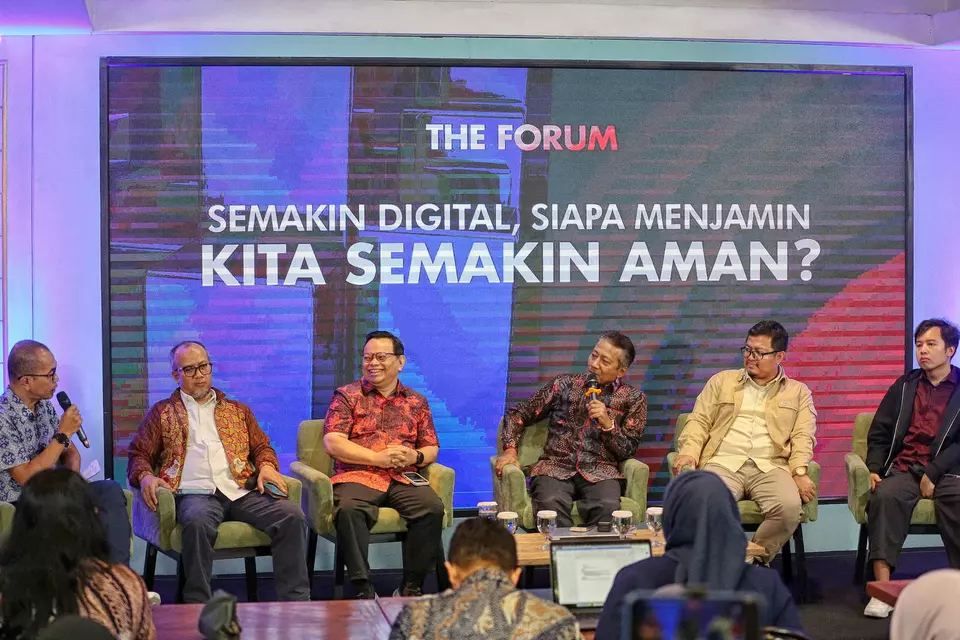
Pakar Soroti Peran Pihak Ketiga di Transaksi Elektronik
Perkembangan teknologi finansial dan e-commerce yang sangat pesat dalam beberapa tahun terakhir telah mengubah lanskap bisnis secara global, termasuk di Indonesia. Setiap harinya, jutaan transaksi elektronik terjadi lintas platform, menghubungkan pembeli, penjual, dan berbagai institusi keuangan. Namun, di balik kemudahan dan kecepatan yang ditawarkan, ekosistem digital ini menyimpan kompleksitas hukum serta keamanan yang tinggi. Kehadiran pihak ketiga dalam rantai transaksi elektronik kini menjadi sorotan utama para pakar teknologi dan hukum siber, mengingat krusialnya peran yang mereka emban dalam menjamin keabsahan, keamanan, serta kepercayaan publik terhadap sistem pembayaran digital yang semakin mengglobal.
Urgensi Keamanan dan Kepercayaan dalam Ekosistem Digital
Kepercayaan adalah fondasi utama dari seluruh aktivitas ekonomi, terutama dalam ruang siber di mana interaksi fisik antara penjual dan pembeli sering kali ditiadakan. Dalam konteks ini, pihak ketiga—seperti lembaga kliring, penyedia gerbang pembayaran (payment gateway), hingga layanan escrow atau rekening bersama—berfungsi sebagai jembatan netral yang memastikan dana dan data berpindah tangan dengan aman. Pakar keamanan siber menilai bahwa tanpa adanya verifikasi berlapis dari entitas independen ini, celah bagi tindak kejahatan siber seperti penipuan online, pencurian data pribadi, hingga pembobolan akun akan semakin lebar. Oleh karena itu, standardisasi operasional bagi setiap pihak ketiga yang terlibat mutlak diperlukan untuk meminimalisasi risiko kerugian finansial yang dapat dialami oleh konsumen maupun pelaku usaha kecil dan menengah.
Selain faktor keamanan, aspek perlindungan data pribadi juga menjadi sorotan tajam. Saat melakukan transaksi elektronik, pengguna sering kali harus menyerahkan informasi sensitif yang kemudian diproses dan disimpan oleh sistem pihak ketiga. Lemahnya tata kelola manajemen risiko di tingkat penyedia layanan lapis kedua ini dapat berujung pada kebocoran data berskala besar. Regulasi yang ketat serta pengawasan berkala dari otoritas berwenang menjadi kunci utama agar kehadiran pihak ketiga tidak malah menjadi titik lemah (vulnerability point) dalam arsitektur keamanan nasional. Pemerintah bersama para pemangku kepentingan industri dituntut untuk terus memperbarui kerangka regulasi guna mengakomodasi inovasi teknologi sekaligus memberikan perlindungan maksimal kepada masyarakat luas.
Optimalisasi Peran Regulasi dan Kolaborasi Industri
Menghadapi tantangan ekosistem digital yang dinamis, kolaborasi lintas sektor antara regulator, pelaku industri teknologi, dan lembaga independen menjadi sebuah keniscayaan. Standar operasional prosedur (SOP) yang transparan dan akuntabel harus diterapkan oleh setiap entitas pihak ketiga yang beroperasi di ranah publik. Edukasi kepada masyarakat mengenai pentingnya mengenali legalitas platform pembayaran juga harus digencarkan secara masif agar kesadaran kolektif terhadap keamanan bertransaksi semakin meningkat. Anda dapat memantau perkembangan isu keamanan digital terkini melalui Berita Pekanbaru serta referensi mendalam lainnya di Berita Satu untuk mendapatkan analisis komprehensif seputar regulasi teknologi finansial nasional.